
Estimado de Taxes 2026: Calcula Tu Reembolso Antes de Presentar
Un estimado de taxes 2026 es un cálculo aproximado de tu reembolso o de la cantidad que debes, hecho antes de presentar tu declaración. No es una promesa ni una cifra oficial, es una herramienta para planear. ¿Cuánto vas a recibir en realidad? Eso depende de tus ingresos, tu retención, tu estado civil y tus dependientes.
Muchas personas buscan un estimado porque quieren saber si van a recibir un reembolso grande, si deben ajustar su retención, o si un preparador les está dando un número realista. Un buen estimado usa tus datos reales, no promedios de internet, y te explica de dónde sale cada dólar.
¿Qué Es un Estimado de Taxes 2026?
Un estimado de taxes es la diferencia entre lo que ya pagaste durante el año y el impuesto total que realmente debes, ajustada con créditos reembolsables. La fórmula es simple de entender: reembolso igual a pagos menos impuesto total, más créditos reembolsables, menos deudas retenidas por el gobierno. Si pagaste más de lo que debías, recibes un reembolso. Si pagaste menos, debes la diferencia.
Un estimado no es lo mismo que tu declaración final. Tu declaración usa formularios oficiales, verifica cada número y aplica reglas exactas. El estimado te da un rango cercano para que no haya sorpresas en abril, y te ayuda a decidir si debes cambiar tu retención con un formulario W-4 nuevo o hacer un pago estimado.
¿Qué Datos Necesitas para Tu Estimado?
Antes de calcular nada, reúne estos cuatro datos. Sin ellos, cualquier estimado de taxes 2026 es solo una adivinanza.
Primero, tu estado civil para efectos fiscales: soltero, casado presentando juntos, cabeza de familia, o casado presentando por separado. Tu estado civil decide tu deducción estándar y tus tasas de impuesto.
Segundo, tu ingreso total del año: salarios de tu formulario W-2, ingresos de trabajo por cuenta propia, y otros ingresos como intereses o desempleo. Si trabajas por cuenta propia, recuerda que también debes el impuesto de trabajo por cuenta propia, y ese impuesto no aparece cuando escribes tu ingreso como si fuera un salario.
Tercero, tu retención total: la cantidad que tu empleador ya retuvo de tus cheques, que aparece en la casilla 2 de tu formulario W-2. Mucha gente adivina este número, y adivinarlo es la primera causa de estimados equivocados.
Cuarto, tus dependientes: cuántos hijos menores de 17 años tienes con número de Seguro Social, y cuántos otros dependientes califican. Los dependientes cambian tu estimado más que casi cualquier otro dato, como verás abajo.
¿Cómo Se Calcula un Estimado de Taxes en 2026?
Sigue estos pasos en orden, y tu estimado de taxes 2026 será mucho más cercano al resultado real.
Paso 1: empieza con tu ingreso total del año.
Paso 2: resta tu deducción estándar de 2026 según tu estado civil.
| Estado civil | Deducción estándar 2026 |
|---|---|
| Soltero | $16,100 |
| Cabeza de familia | $24,150 |
| Casados presentando juntos | $32,200 |
Paso 3: el resultado es tu ingreso tributable. Aplica las tasas de impuesto por tramos para calcular tu impuesto antes de créditos.
Paso 4: resta los créditos no reembolsables, como la parte no reembolsable del crédito tributario por hijos. Estos créditos pueden bajar tu impuesto a cero, pero no más.
Paso 5: suma los créditos reembolsables, como el crédito tributario por hijos adicional y el crédito por ingreso del trabajo. Estos sí pueden convertirse en reembolso.
Paso 6: compara el resultado con tu retención total. Si tu retención es mayor que tu impuesto final, la diferencia es tu reembolso estimado. Si es menor, debes la diferencia.
¿Ves por qué dos calculadoras pueden darte dos números distintos? Si una recibió un ingreso distinto, una retención adivinada, o un dependiente que en la declaración final no calificó, los resultados no pueden coincidir. Cuando dos estimados difieren mucho, no asumas que una calculadora está mal: revisa tus datos primero.
¿Cuánto Me Toca por Cada Hijo en 2026?
Esta es la pregunta que más se repite, y la respuesta honesta es que no hay una cantidad fija por hijo. Un hijo puede afectar varios créditos a la vez, y cada crédito tiene sus propias reglas.
El crédito tributario por hijos para 2026 es de hasta $2,200 por cada hijo menor de 17 años con número de Seguro Social. De esa cantidad, hasta $1,700 por hijo puede ser reembolsable como crédito tributario por hijos adicional. Para recibir la parte reembolsable necesitas al menos $2,500 de ingreso del trabajo, y la cantidad es el 15 por ciento de tu ingreso del trabajo por encima de $2,500, hasta el límite de $1,700 por hijo. El crédito empieza a reducirse con un ingreso de $200,000, o $400,000 para casados presentando juntos, bajando $50 por cada $1,000 por encima del límite.
Un dependiente que no califica para el crédito por hijos, como un hijo de 17 años, un estudiante universitario de tiempo completo, o un padre que mantienes, puede valer $500 como crédito para otros dependientes. Ese crédito no es reembolsable, así que solo baja tu impuesto, no crea un reembolso por sí solo.
El crédito por ingreso del trabajo es totalmente reembolsable y se calcula con tu ingreso del trabajo y el número de hijos que califican. Para 2026, el máximo es de $4,427 con un hijo, $7,316 con dos hijos, y $8,231 con tres hijos o más. Nuestra guía de dependientes en inglés explica todas estas reglas con ejemplos completos.
ITIN o SSN: La Diferencia Que Cambia Tu Estimado
Esta es la confusión más grande en las guías en español, y vale la pena explicarla con calma. El número de identificación que tiene tu hijo decide qué créditos puedes reclamar.
Para el crédito tributario por hijos, el hijo debe tener un número de Seguro Social emitido antes de la fecha límite de la declaración. Un hijo que solo tiene un número de identificación personal del contribuyente, conocido como ITIN, no califica para ese crédito, aunque sí puede calificar para el crédito de $500 para otros dependientes, que acepta un número de Seguro Social, un ITIN, o un número de identificación para adopción.
Para el crédito por ingreso del trabajo federal, la regla es más estricta: el contribuyente, el cónyuge, y cada hijo que califica deben tener un número de Seguro Social válido para trabajar. Un ITIN no califica para el crédito federal, aunque algunos estados, como California con su CalEITC, sí aceptan ITIN para su propio crédito estatal. Si tu estimado incluye un crédito federal por ingreso del trabajo pero tu familia solo tiene ITIN, tu estimado estará inflado y tu reembolso real será menor.
Ejemplo: Rosa y Su Estimado de $2,815
Rosa es madre soltera en Texas y presenta como cabeza de familia. En 2026 ganó $30,000, tiene un hijo de 10 años con número de Seguro Social, y su empleador le retuvo $1,200 durante el año.
Primero, su deducción estándar como cabeza de familia es $24,150, así que su ingreso tributable es $5,850. Su impuesto antes de créditos es $585, a la tasa del 10 por ciento.
Su crédito tributario por hijos es $2,200. La parte no reembolsable cubre sus $585 de impuesto, y los $1,615 restantes vuelven como crédito adicional, porque el 15 por ciento de su ingreso del trabajo por encima de $2,500 es $4,125, muy por encima del límite de $1,700 por hijo. Su beneficio total del crédito es los $2,200 completos.
Ahora suma su retención: $1,200 que ya pagó, más $1,615 de crédito reembolsable, igual a un reembolso estimado de $2,815. ¿Notas algo importante? Su reembolso es mayor que su retención, y eso es normal cuando hay créditos reembolsables. Un reembolso no es un regalo del gobierno: es tu propio dinero retenido, más los créditos que la ley te permite recibir.
Si el hijo de Rosa solo tuviera un ITIN, el cálculo cambiaría por completo. Sin crédito por hijos, solo tendría el crédito de $500 para otros dependientes, que no es reembolsable, así que cubriría $500 de sus $585 de impuesto y su reembolso sería solo su retención menos $85, es decir, $1,115. Esa diferencia de $1,700 muestra por qué el tipo de número de identificación importa tanto en un estimado.
¿Por Qué Tu Estimado Fue Diferente al Reembolso Real?
Hay cinco razones comunes, y casi todas son errores de datos, no errores de la calculadora.
La primera es una retención adivinada. Si escribiste una retención aproximada en el estimado pero tu W-2 real muestra otra cantidad, el resultado cambia dólar por dólar.
La segunda es un dependiente que no calificó en la declaración final. Un hijo que cumplió 17 años, un hijo sin número de Seguro Social, o un hijo reclamado también por el otro padre puede eliminar un crédito completo.
La tercera es un ingreso de trabajo por cuenta propia escrito como salario. Ese error omite el impuesto de trabajo por cuenta propia y hace que el estimado parezca mucho mejor de lo real.
La cuarta es una compensación por deudas. El gobierno puede retener parte de tu reembolso por deudas atrasadas, como manutención, préstamos estudiantiles federales, o impuestos de años anteriores.
La quinta es la espera de la ley PATH. Los reembolsos que incluyen el crédito por ingreso del trabajo o el crédito adicional por hijos se retienen hasta mediados de febrero, aunque presentes en enero. Eso no significa que tu estimado estaba mal, solo que el pago llega más tarde.
Errores Comunes en un Estimado de Taxes
El primer error es creer que cada hijo vale una cantidad fija. Como viste arriba, un hijo puede valer $2,200, $500, o nada, según su edad, su número de identificación, y tu ingreso.
El segundo error es usar cantidades viejas que todavía circulan en internet. El crédito de $3,600 por hijo menor de 6 años y los pagos adelantados mensuales fueron reglas temporales de 2021 que ya expiraron. Para 2026, la cantidad es $2,200.
El tercer error es olvidar la deducción estándar. Mucha gente calcula el impuesto sobre su ingreso completo, sin restar los $16,100, $24,150, o $32,200 que corresponden a su estado civil, y eso infla el impuesto estimado.
El cuarto error es un nombre o número mal escrito. Un nombre que no coincide con el registro del Seguro Social, un dependiente reclamado por dos personas, o un estado civil equivocado pueden retrasar tu reembolso por semanas.
El quinto error es confundir el estimado con una garantía. Ninguna calculadora puede prometerte un reembolso exacto, porque el resultado final depende de tu declaración completa y de la revisión del IRS.
¿Cuándo Llega el Reembolso?
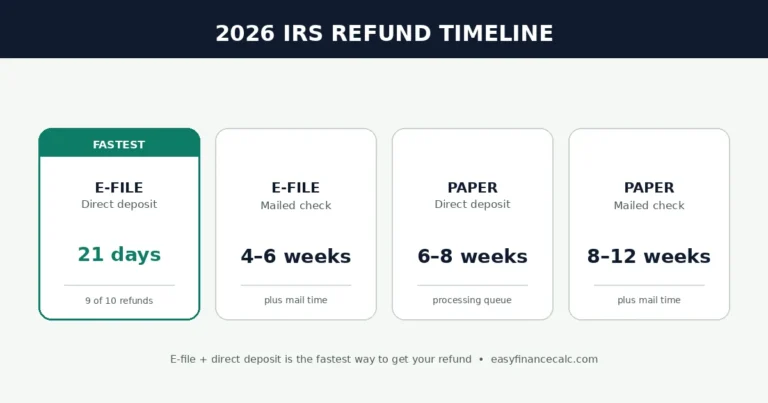
Si presentas electrónicamente y eliges depósito directo, la mayoría de los reembolsos llegan dentro de 21 días. Puedes revisar el estado de tu reembolso en la herramienta del IRS aproximadamente 24 horas después de presentar electrónicamente, o cuatro semanas después de enviar una declaración en papel. Las declaraciones en papel tardan seis semanas o más.
Si tu reembolso incluye el crédito por ingreso del trabajo o el crédito adicional por hijos, la ley PATH retiene el pago hasta mediados de febrero. Presenta temprano de todos modos, porque el IRS procesa tu declaración en orden, pero no libera esos reembolsos antes de la fecha permitida.
Preguntas Frecuentes
¿Qué es un estimado de taxes?
Es un cálculo aproximado de tu reembolso o de lo que debes, hecho antes de presentar tu declaración, usando tu ingreso, tu retención, tu estado civil, y tus dependientes. Te ayuda a planear, pero no reemplaza tu declaración final.
¿Qué datos necesito para calcular mi estimado?
Necesitas tu estado civil, tu ingreso total del año, tu retención total de tu formulario W-2, y la información de tus dependientes, incluyendo sus edades y si tienen número de Seguro Social o ITIN.
¿Cuánto me toca por cada hijo en 2026?
No hay una cantidad fija por hijo. Un hijo menor de 17 años con número de Seguro Social puede valer hasta $2,200, con hasta $1,700 reembolsables. Otro dependiente puede valer $500 no reembolsables. El total depende de tu ingreso y de tu impuesto.
¿Puedo reclamar el crédito por ingreso del trabajo con ITIN?
No, para el crédito federal necesitas un número de Seguro Social válido para trabajar, tanto tú como tu cónyuge y tus hijos que califican. Algunos estados, como California, sí aceptan ITIN para su propio crédito estatal.
¿Mi hijo con ITIN puede calificar para el crédito por hijos?
No. El crédito tributario por hijos exige un número de Seguro Social para el hijo. Un hijo con ITIN puede calificar para el crédito de $500 para otros dependientes si cumple las demás reglas.
¿Por qué mi estimado fue diferente a mi reembolso real?
Las causas más comunes son una retención adivinada, un dependiente que no calificó, un ingreso de trabajo por cuenta propia escrito como salario, una compensación por deudas, o un crédito calculado con datos distintos a los de tu declaración final.
¿Cuánto tarda en llegar mi reembolso?
La mayoría de los reembolsos electrónicos con depósito directo llegan dentro de 21 días. Los reembolsos con crédito por ingreso del trabajo o crédito adicional por hijos se retienen hasta mediados de febrero por la ley PATH.
¿Cuál es la deducción estándar para 2026?
Es $16,100 para solteros, $24,150 para cabezas de familia, y $32,200 para casados presentando juntos. Esa cantidad se resta de tu ingreso antes de calcular tu impuesto.
¿Puedo hacer un estimado sin mi formulario W-2?
Puedes hacer un estimado aproximado con tus últimos talones de pago, sumando tu ingreso y tu retención del año, pero el resultado será menos exacto. Espera tu W-2 para un estimado cercano al real.
¿Qué pasa si mi estimado dice que debo impuestos?
Debes esa cantidad cuando presentes tu declaración, y puedes pagarla en ese momento o hacer un plan de pagos con el IRS. Para el próximo año, ajusta tu formulario W-4 con una retención adicional por cheque para evitar la misma sorpresa.
Calcula Tu Estimado Ahora
Un estimado de taxes 2026 bien hecho usa tus datos reales, no promedios de internet, y te dice de dónde sale cada dólar antes de que presentes tu declaración.
Usa nuestra calculadora gratuita de reembolso de taxes para estimar tu reembolso de 2026 con tus propios números. La calculadora está en inglés, pero solo pide números: tu ingreso, tu retención, tu estado civil, y tus dependientes. Tarda alrededor de un minuto y no necesita registro.
Calcula tu estimado gratis: Tax Refund Calculator, sin registro, con cifras de 2026.
Descargo de Responsabilidad
Esta guía es solo para educación y no es asesoría fiscal, legal, ni financiera. Las reglas de impuestos cambian, y tu situación puede ser distinta a los ejemplos aquí. Verifica tu declaración con un profesional de impuestos calificado, especialmente si tienes dependientes con ITIN, reclamos divididos entre padres, o ingresos de trabajo por cuenta propia.